คู่มือกลยุทธ์เชิงลึก: วางแผนภาษีก่อนสิ้นปี สิ่งที่ต้องทำทันที
สกัดทุกมาตรการรัฐ บริหารกระแสเงินสดเชิงรุก และเทคนิคประหยัดภาษีสูงสุดสำหรับบุคคลธรรมดาและนิติบุคคล
บทนำ: ทำไมการวางแผนภาษีช่วงโค้งสุดท้ายจึงเป็นเรื่อง 'คอขาดบาดตาย' ทางการเงิน
การวางแผนภาษีไม่ใช่การหลบเลี่ยงภาษี แต่คือสิทธิประโยชน์ทางกฎหมายสูงสุดที่ผู้เสียภาษีทุกคนพึงได้รับ ทว่าในความเป็นจริง คนไทยมากกว่า 75% มักจะเริ่มคิดเรื่องลดหย่อนภาษีในสัปดาห์สุดท้ายของเดือนธันวาคม ซึ่งเป็นพฤติกรรมที่เสี่ยงต่อความผิดพลาดอย่างรุนแรง ทั้งในแง่การเลือกเครื่องมือทางการเงินที่ไม่เหมาะสม การเผชิญกับระบบล่มของสถาบันการเงิน และที่สำคัญที่สุดคือ "การสูญเสียสภาพคล่องอย่างไม่ตั้งใจ" จากการควักเงินก้อนโตไปซื้อสินทรัพย์ลดหย่อนภาษีโดยไม่ได้วางแผนกระแสเงินสดล่วงหน้า
ในฐานะผู้เชี่ยวชาญด้านบัญชีและภาษี ขอยืนยันว่าการบริหารภาษีที่มีประสิทธิภาพสูงสุดต้องเกิดขึ้น "ทันที" ตั้งแต่ก่อนไตรมาสสุดท้ายจะสิ้นสุดลง บทความนี้ได้รับการออกแบบมาเพื่อเป็นแผนปฏิบัติการเชิงลึก (Action Plan) สำหรับทั้งบุคคลธรรมดาและผู้ประกอบการนิติบุคคล เพื่อล็อกผลประโยชน์ทางภาษีสูงสุดประจำปีนี้ โดยไม่ทำลายเสถียรภาพทางการเงินส่วนบุคคลหรือของกิจการ
บทที่ 1: แผนปฏิบัติการ 3 ขั้นตอน (3-Step Action Plan) สำหรับบุคคลธรรมดา
สำหรับมนุษย์เงินเดือน ฟรีแลนซ์ หรือเจ้าของธุรกิจในนามบุคคลธรรมดา การคำนวณและประเมินฐานภาษีล่วงหน้าคือกุญแจดอกแรกที่จะบอกว่าท่านควรจ่ายเงินเพื่อซื้อสิทธิลดหย่อนเพิ่มขึ้นหรือไม่ หรือควรหยุดอยู่เพียงเท่านี้
ขั้นตอนที่ 1: สรุปรายได้และประเมินฐานภาษีสุทธิล่วงหน้า (Tax Income Simulation)
ห้ามใช้การเดาเด็ดขาด สิ่งที่ต้องทำทันทีคือการรวบรวมเอกสารรายได้ทั้งหมดตั้งแต่เดือนมกราคมจนถึงปัจจุบัน และประมาณการรายได้ที่จะเกิดขึ้นจนถึงวันที่ 31 ธันวาคม นำรายได้พึงประเมินทั้งหมด (ตามมาตรา 40 ทั้ง 8 ประเภท) มาหักค่าใช้จ่ายตามที่กฎหมายกำหนด และหักค่าลดหย่อนส่วนตัวขั้นต้น (60,000 บาท) เพื่อหา "เงินได้สุทธิ" จากนั้นนำไปเทียบตารางอัตราภาษีเงินได้บุคคลธรรมดาแบบก้าวหน้า (5% - 35%)
ประโยชน์ของการรู้เงินได้สุทธิล่วงหน้า:
ทำให้ทราบว่าฐานภาษีสูงสุดของท่านอยู่ที่กี่เปอร์เซ็นต์ (Marginal Tax Rate) ซึ่งจะช่วยสะท้อนว่า ทุกๆ 10,000 บาทที่ท่านจ่ายไปกับสิทธิลดหย่อนเพิ่มเติม จะช่วยประหยัดเงินในกระเป๋าได้แท้จริงกี่บาท เช่น หากฐานภาษีอยู่ที่ 20% การซื้อกองทุนลดหย่อนภาษี 10,000 บาท จะได้เงินคืนภาษี 2,000 บาท เป็นต้น
ขั้นตอนที่ 2: ตรวจสอบและอัปเดตสิทธิลดหย่อนภาคบังคับ (Static Tax Allowances)
ตรวจสอบสิทธิพื้นฐานที่ท่านได้รับโดยอัตโนมัติหรือผูกพันระยะยาวอยู่แล้ว เพื่อไม่ให้เกิดการซื้อสิทธิซ้ำซ้อนจนเกินเพดานที่กฎหมายกำหนด:
- กองทุนประกันสังคม: ตรวจสอบยอดรวมที่หักไปตลอดปี (สูงสุดไม่เกิน 9,000 บาทต่อปี)
- เบี้ยประกันชีวิตและประกันสุขภาพ: ประกันชีวิตทั่วไปลดหย่อนได้ตามจริงสูงสุด 100,000 บาท ประกันสุขภาพลดหย่อนได้สูงสุด 25,000 บาท (เมื่อรวมกันต้องไม่เกิน 100,000 บาท)
- ดอกเบี้ยบ้าน/ที่อยู่อาศัย: ดอกเบี้ยที่จ่ายให้ธนาคารเพื่อซื้อที่อยู่อาศัยตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาท
ขั้นตอนที่ 3: จัดสรรเงินลงทุนในเครื่องมือภาษีโค้งสุดท้าย (Dynamic Tax Vehicles)
หากพบว่าฐานภาษียังสูงและมีกระแสเงินสดเย็นเพียงพอ ให้พิจารณาเครื่องมือยอดนิยม 3 ประเภท โดยคำนึงถึงเงื่อนไขทางกฎหมายอย่างเคร่งครัด ดังนี้:
1. กองทุนรวมเพื่อการออม (SSF - Super Savings Fund)
- เงื่อนไข: ซื้อได้สูงสุดไม่เกิน 30% ของเงินได้พึงประเมินที่ต้องเสียภาษี และสูงสุดไม่เกิน 200,000 บาท
- ข้อจำกัด: ต้องถือครองไม่น้อยกว่า 10 ปีเต็มแบบวันชนวัน (นับจากวันที่ซื้อจริง)
- เหมาะสำหรับ: ผู้ที่ต้องการออมเงินระยะยาวมาก และมีฐานภาษีตั้งแต่ 15% ขึ้นไป
2. กองทุนรวมเพื่อการเลี้ยงชีพ (RMF - Retirement Mutual Fund)
- เงื่อนไข: ซื้อได้สูงสุดไม่เกิน 30% ของเงินได้พึงประเมิน และเมื่อรวมกลุ่มเกษียณต้องไม่เกิน 500,000 บาท
- ข้อจำกัด: ต้องซื้อต่อเนื่องทุกปี (หรือปีเว้นปี) และต้องถือครองจนอายุครบ 55 ปีบริบูรณ์ และไม่น้อยกว่า 5 ปีเต็ม
- เหมาะสำหรับ: การวางแผนเกษียณอายุอย่างแท้จริง ไม่ต้องการถอนเงินออกมาใช้ก่อนกำหนด
3. กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG)
- เงื่อนไข: ซื้อได้สูงสุดไม่เกิน 30% ของเงินได้พึงประเมิน และสูงสุดไม่เกิน 300,000 บาท (วงเงินแยกต่างหากไม่รวมกับกลุ่มเกษียณ)
- ข้อจำกัด: ต้องถือครองไม่น้อยกว่า 5 ปีเต็ม (ปรับลดลงจากเงื่อนไขเดิมเพื่อกระตุ้นตลาดทุน)
- เหมาะสำหรับ: ผู้ที่ต้องการสิทธิลดหย่อนเพิ่มเติมเต็มเพดาน และต้องการระยะเวลาถือครองที่สั้นลง
สรุปเช็กลิสต์ลดหย่อนภาษีบุคคลธรรมดา โค้งสุดท้าย
สรุปเพดานสิทธิประโยชน์และการรวมวงเงินสูงสุด กลุ่มผลิตภัณฑ์การออมและการลงทุนเพื่อการลดหย่อนภาษี:
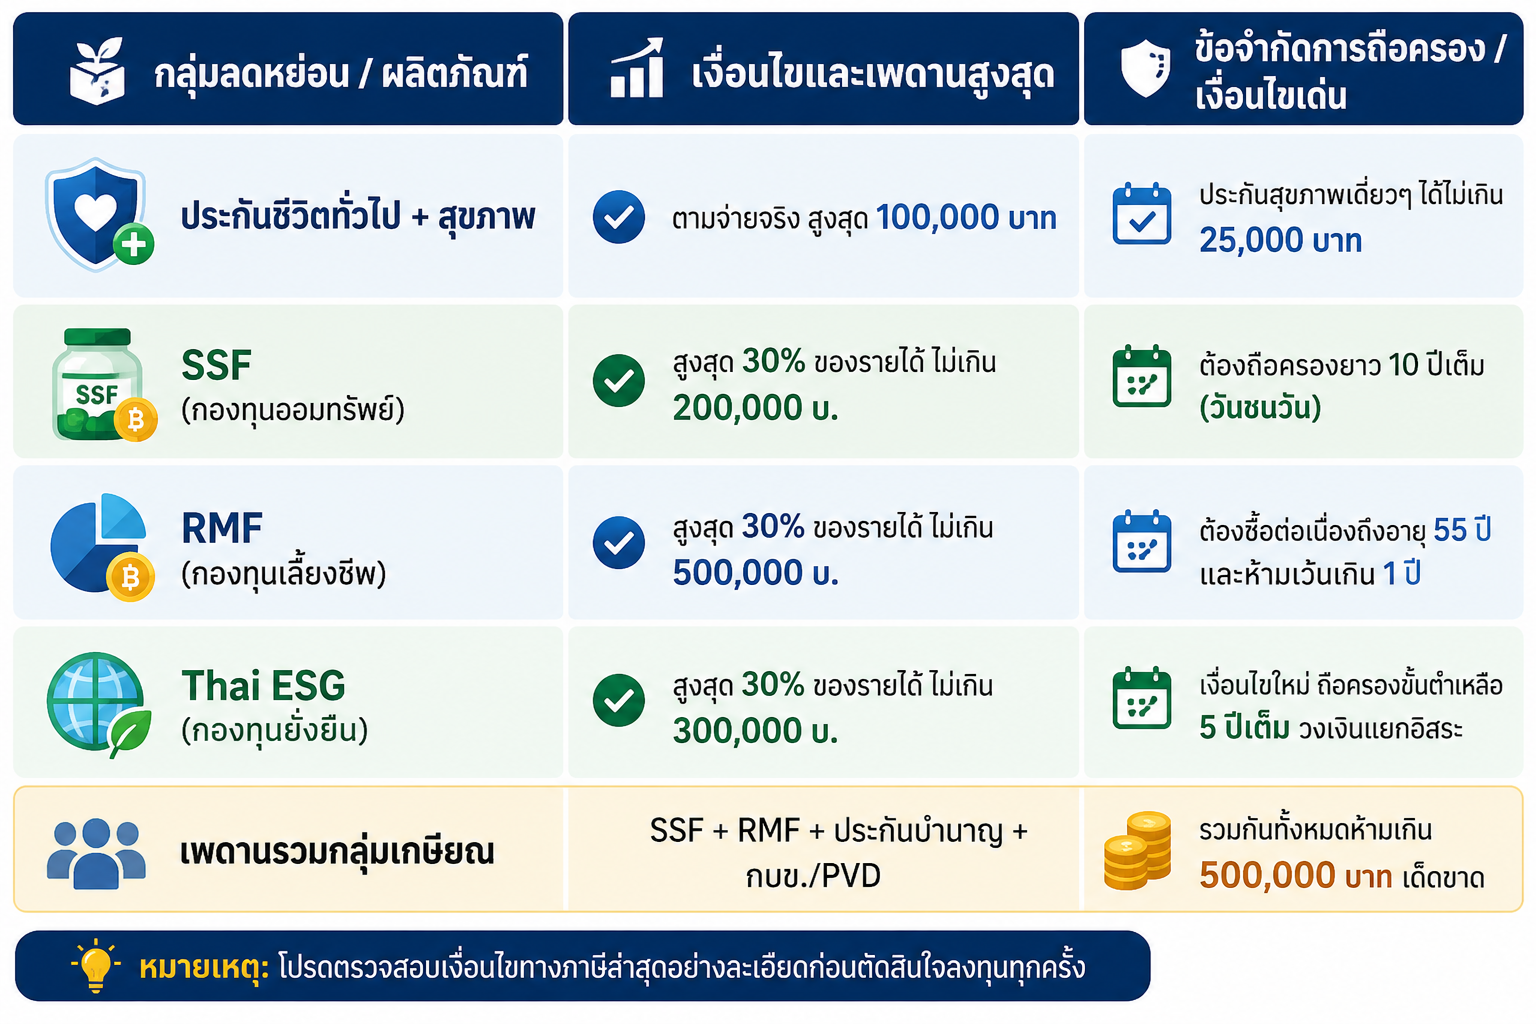
| กลุ่มลดหย่อน / ผลิตภัณฑ์ | เงื่อนไขและเพดานสูงสุด | ข้อจำกัดการถือครอง / เงื่อนไขเด่น |
|---|---|---|
| ประกันชีวิตทั่วไป + สุขภาพ | ตามจ่ายจริง สูงสุด 100,000 บาท | ประกันสุขภาพเดี่ยวๆ ได้ไม่เกิน 25,000 บาท |
| SSF (กองทุนออมทรัพย์) | สูงสุด 30% ของรายได้ ไม่เกิน 200,000 บาท | ต้องถือครองยาว 10 ปีเต็ม (วันชนวัน) |
| RMF (กองทุนเลี้ยงชีพ) | สูงสุด 30% ของรายได้ ไม่เกิน 500,000 บาท | ต้องซื้อต่อเนื่องถึงอายุ 55 ปี และห้ามเว้นเกิน 1 ปี |
| Thai ESG (กองทุนยั่งยืน) | สูงสุด 30% ของรายได้ ไม่เกิน 300,000 บาท | เงื่อนไขใหม่ ถือครองสั้นลงเหลือ 5 ปีเต็ม วงเงินแยกอิสระ |
| เพดานรวมกลุ่มเกษียณ | SSF + RMF + ประกันบำนาญ + กบข./PVD | รวมกันทั้งหมดห้ามเกิน 500,000 บาท เด็ดขาด |
💡 หมายเหตุ: โปรดตรวจสอบเงื่อนไขทางภาษีล่าสุดอย่างละเอียดก่อนตัดสินใจลงทุนทุกครั้ง
บทที่ 2: กลยุทธ์บริหารภาษีเชิงรุกสำหรับนิติบุคคล (SMEs & Corporate Tax)
สำหรับผู้ประกอบการและกรรมการบริษัท การวางแผนภาษีนิติบุคคลก่อนปิดงบการเงินสิ้นปี ถือเป็นดัชนีชี้วัดความอยู่รอดของธุรกิจ การรอให้ผู้ทำบัญชีส่งงบตอนสิ้นปีแล้วค่อยหาทางแก้ไข เป็นวิธีที่ล้าสมัยและมักจะลงเอยด้วยการเสียภาษีเกินจำเป็น หรือเกิดข้อผิดพลาดรุนแรงจนโดนตรวจสอบย้อนหลัง
กลยุทธ์ที่ 1: การรับรู้รายได้และค่าใช้จ่ายตามเกณฑ์สิทธิ (Accrual Basis Management)
ตามประมวลรัษฎากร นิติบุคคลต้องใช้เกณฑ์สิทธิในการคำนวณกำไรสุทธิเพื่อเสียภาษี ดังนั้น ท่านต้องตรวจสอบให้แน่ชัดว่า รายได้ใดที่เกิดขึ้นแล้วแต่ยังไม่ได้ออกบิล หรือรายได้ใดที่รับเงินมาล่วงหน้าแต่ยังส่งมอบบริการไม่เสร็จสิ้น ซึ่งอาจเลื่อนการรับรู้ไปปีหน้าได้ตามหลักการบัญชีที่รับรองทั่วไป
ในทางกลับกัน ค่าใช้จ่ายใดที่เกิดขึ้นแล้วในรอบปีนี้ เช่น โบนัสพนักงาน ค่าน้ำ ค่าไฟ ค่าเช่าเดือนธันวาคม แม้ว่าจะยังไม่ได้จ่ายเงินสดจริงในสิ้นปี แต่หากมีภาระผูกพันแน่นอนและสามารถคำนวณมูลค่าได้อย่างน่าเชื่อถือ ให้ทำการตั้งค้างจ่าย (Accrued Expenses) เพื่อนำมาหักเป็นค่าใช้จ่ายในรอบปีนี้ได้ทันที
กลยุทธ์ที่ 2: เร่งสิทธิประโยชน์ค่าใช้จ่ายหักภาษีทวีคูณ (Double Deduction)
รัฐบาลมักมีมาตรการกระตุ้นเศรษฐกิจผ่านการให้สิทธิประโยชน์ทางภาษีแก่บริษัทที่ลงทุนในบางด้าน โดยสามารถนำมาหักเป็นรายจ่ายได้มากกว่าที่จ่ายจริง (1.5 เท่า ถึง 2 เท่า):
- รายจ่ายเพื่อการวิจัยและพัฒนา (R&D): สามารถนำไปหักรายจ่ายในการคำนวณภาษีได้สูงสุดถึง 200% หรือ 2 เท่าของที่จ่ายจริงตามเงื่อนไขของ สวทช.
- การฝึกอบรมพัฒนาพนักงาน: ค่าใช้จ่ายในการส่งพนักงานไปอบรมกับสถาบันที่ได้รับการรับรอง สามารถนำมาหักรายจ่ายได้ 2 เท่า
- การซื้อโปรแกรมคอมพิวเตอร์หรือซอฟต์แวร์ไทย: มักมีมาตรการหักค่าเสื่อมราคาในอัตราเร่ง หรือหักรายจ่ายได้เพิ่มขึ้นเพื่อส่งเสริม Digital Transformation ในกลุ่ม SMEs
กลยุทธ์ที่ 3: การบริหารจัดการสินทรัพย์และสินค้าคงเหลือ (Inventory & Asset Management)
ตรวจสอบสินค้าคงเหลือที่เสื่อมสภาพ หมดอายุ หรือล้าสมัย หากพิจารณาแล้วว่าไม่สามารถจำหน่ายได้ตามปกติ ให้ดำเนินการทำลายหรือตัดจำหน่ายตามหลักเกณฑ์ที่กรมสรรพากรกำหนดอย่างเคร่งครัด (ต้องมีผู้สอบบัญชีรับรอง มีภาพถ่าย และกรรมการอนุมัติ) การทำลายสินค้าคงเหลือที่ถูกต้องกฎหมายจะช่วยลดมูลค่าสินค้าคงเหลือปลายงวด ส่งผลให้ต้นทุนขายสูงขึ้น และกำไรสุทธิที่จะต้องเสียภาษีลดลงอย่างถูกต้อง
นอกจากนี้ หากบริษัทมีแผนจะซื้อเครื่องจักร ยานพาหนะ หรืออุปกรณ์สำนักงานในต้นปีหน้า ให้พิจารณาเลื่อนมาซื้อภายในเดือนธันวาคมของปีนี้ เพื่อให้สามารถเริ่มคิดค่าเสื่อมราคา (Depreciation) ได้ทันทีในรอบบัญชีนี้ แม้จะเป็นการคิดตามสัดส่วนจำนวนวันที่เหลืออยู่ แต่ก็ช่วยลดกำไรสุทธิได้บางส่วน
บทที่ 3: 5 ข้อผิดพลาดร้ายแรง (Fatal Mistakes) ที่ต้องระวังในการวางแผนภาษี
การเร่งรีบวางแผนภาษีในช่วงปลายปี มักทำให้เกิดข้อผิดพลาดที่กลายเป็นช่องโหว่ให้กรมสรรพากรเข้าตรวจสอบย้อนหลัง ต่อไปนี้คือ 5 สิ่งที่นักวางแผนภาษีที่ดีต้องหลีกเลี่ยง:
- การซื้อใบกำกับภาษีปลอม:
นี่คือความผิดทางอาญาที่มีโทษจำคุก และมีเบี้ยปรับเงินเพิ่มที่โหดร้ายมาก นิติบุคคลหลายแห่งพยายามหา 'บิลค่าใช้จ่าย' มาใส่ในงบเพื่อลดกำไร แต่ระบบ Data Analytics ของกรมสรรพากรในปัจจุบันสามารถตรวจจับความเชื่อมโยงที่ผิดปกติของใบกำกับภาษีได้อย่างง่ายดาย - ละเลยเงื่อนไขการถือครอง SSF / RMF / Thai ESG:
การขายคืนกองทุนรวมลดหย่อนภาษีก่อนกำหนดเงื่อนไขทางกฎหมาย ท่านจะต้องคืนเงินภาษีที่เคยได้รับยกเว้นมาทั้งหมด พร้อมทั้งต้องจ่ายเงินเพิ่ม (ดอกเบี้ยปรับ) ในอัตรา 1.5% ต่อเดือนนับแต่วันที่ยื่นภาษีปีนั้นๆ - เงินสดขาดมือเพราะวางแผนภาษีเกินตัว:
การพยายามทำให้ภาษีเป็นศูนย์ด้วยการกว้านซื้อประกันและกองทุนรวมจนหมดบัญชี อาจทำให้ท่านขาดสภาพคล่องในการดำรงชีวิตหรือการดำเนินธุรกิจ หลักการที่ถูกต้องคือ ต้องเหลือเงินสำรองฉุกเฉินไว้อย่างน้อย 6-12 เดือนเสมอ - ลืมขอดิจิทัลเอกสาร (e-Tax Invoice & e-Receipt):
มาตรการลดหย่อนภาษีรุ่นใหม่ของรัฐบาลมักผูกติดกับระบบอิเล็กทรอนิกส์ หากท่านซื้อสินค้าจากร้านค้าที่ไม่สามารถออก e-Tax Invoice ได้ ท่านอาจจะเสียสิทธิประโยชน์ในโครงการกระตุ้นเศรษฐกิจบางโครงการไปอย่างน่าเสียดาย - สับสนระหว่าง 'กำไรทางบัญชี' กับ 'กำไรทางภาษี':
สำหรับนิติบุคคล รายจ่ายบางประเภทเป็นรายจ่ายทางบัญชีได้แต่เป็น 'รายจ่ายต้องห้าม' ทางภาษี (เช่น ค่าปรับจราจร, ค่าเลี้ยงดูรับรองที่เกินเพดาน) ดังนั้นการคำนวณภาษีต้องปรับปรุงกำไรสุทธิ (Tax Reconciliation) เสมอ ไม่สามารถนำตัวเลขกำไรในงบการเงินมาคูณอัตราภาษีตรงๆ ได้
บทที่ 4: สรุปตารางเวลาปฏิบัติงาน (Timeline) สิ่งที่ต้องทำทันทีตั้งแต่วันนี้
เพื่อให้การวางแผนภาษีประสบความสำเร็จอย่างเป็นรูปธรรม ให้ใช้ตารางเวลานี้เป็นแนวทางปฏิบัติ:
| ช่วงเวลา | แผนปฏิบัติงาน (Action Items) |
|---|---|
| ตุลาคม - พฤศจิกายน | สรุปตัวเลขรายได้ 9-10 เดือนแรก ทำประมาณการรายได้และกำไรสุทธิทั้งปี ตรวจสอบวงเงินประกันและสิทธิลดหย่อนคงเหลือ |
| 1 - 15 ธันวาคม | ทยอยจัดสรรเงินเข้าซื้อกองทุนรวม (SSF/RMF/Thai ESG) เพื่อหลีกเลี่ยงปัญหาระบบธนาคารล่มในวันสิ้นปี นิติบุคคลเร่งจัดฝึกอบรมพนักงานและทำสัญญาจ้างบริการเพื่อตั้งค้างจ่าย |
| 16 - 30 ธันวาคม | ตรวจสอบความถูกต้องของใบกำกับภาษีอิเล็กทรอนิกส์ (e-Tax) ที่ได้รับ ตรวจนับและทำลายสินค้าคงคลังที่เสื่อมสภาพ |
| 31 ธันวาคม | วันสุดท้าย ของการทำธุรกรรมทางการเงินเพื่อนำมาหักลดหย่อนภาษีในรอบปีปัจจุบัน |
| มกราคม - มีนาคม (ปีถัดไป) | รวบรวมหนังสือรับรองการหักภาษี ณ ที่จ่าย (ทวิ 50) และยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด. 90/91) |
| มกราคม - พฤษภาคม (ปีถัดไป) | ผู้สอบบัญชีตรวจสอบงบการเงินนิติบุคคล ปรับปรุงกำไรสุทธิทางภาษี และยื่นแบบ ภ.ง.ด. 50 ภายใน 150 วันนับแต่วันสิ้นรอบบัญชี |
บทสรุปจากผู้เชี่ยวชาญ
การวางแผนภาษีที่ดีที่สุดคือการวางแผนที่ตั้งอยู่บนพื้นฐานของ "ความถูกต้องตามกฎหมาย" และ "สมดุลของกระแสเงินสด" การเริ่มต้นดำเนินการทันทีตั้งแต่วันนี้จะช่วยให้ท่านมีเวลาไตร่ตรอง เปรียบเทียบผลิตภัณฑ์ทางการเงิน และจัดสรรเงินทุนได้อย่างมีประสิทธิภาพสูงสุด อย่าปล่อยให้เวลาล่วงเลยไปจนถึงนาทีสุดท้าย เพราะความเร่งรีบมักนำมาซึ่งความผิดพลาดที่มีราคาแพงเสมอ