จดบริษัท vs บุคคลธรรมดา
อันไหนดีกว่ากัน?
เปรียบเทียบแบบเจาะลึก
📌 เมื่อธุรกิจเริ่มตั้งไข่และขยายตัวจนมีรายรับหลั่งไหลเข้ามาอย่างต่อเนื่อง ปัญหาที่สร้างความปวดหัวให้กับผู้ประกอบการไทยมากที่สุด ไม่ใช่แค่การทำการตลาดหรือการเพิ่มยอดขาย แต่เป็นคำถามเชิงโครงสร้างที่ว่า "เราควรดำเนินธุรกิจในนามบุคคลธรรมดาต่อไป หรือควรตัดสินใจไปจดทะเบียนนิติบุคคล (บริษัทจำกัด) ดี?"
การตัดสินใจครั้งนี้ไม่ได้ส่งผลกระทบเพียงแค่เรื่องรูปแบบการยื่นภาษีในแต่ละปีเท่านั้น แต่จะเปลี่ยนโฉมหน้าโครงสร้างการบริหารงานทั้งหมด ไม่ว่าจะเป็นความรับผิดชอบในหนี้สินทางกฎหมาย ความน่าเชื่อถือในสายตาของคู่ค้าสากล ความสามารถในการเข้าถึงแหล่งเงินทุนจากสถาบันการเงิน ตลอดจนภาระหน้าที่ในการจัดทำบัญชีและควบคุมเอกสารตามที่กระทรวงพาณิชย์และกรมสรรพากรระบุไว้
บทที่ 1: ความแตกต่างเชิงโครงสร้างและสถานะทางกฎหมาย
ก่อนที่จะก้าวไปถึงเรื่องตัวเลขภาษี สิ่งสำคัญอันดับแรกที่ผู้ประกอบการต้องทำความเข้าใจคือ "สถานะทางกฎหมาย" และ "ขอบเขตความรับผิดชอบ" เนื่องจากสองรูปแบบนี้มีฐานรากทางกฎหมายที่ต่างกันโดยสิ้นเชิง
1.1 ธุรกิจในนามบุคคลธรรมดา (Individual Proprietorship)
การดำเนินธุรกิจในนามบุคคลธรรมดา หมายถึง ตัวผู้ประกอบการและธุรกิจถือเป็น "หน่วยเดียวกัน" ไม่มีแยกออกจากกันในทางกฎหมาย แม้ว่าคุณจะไปจดทะเบียนพาณิชย์ (ทะเบียนการค้า) กับกรมพัฒนาธุรกิจการค้าเพื่อตั้งชื่อร้านค้าให้ดูเป็นสากล แต่ในทางกฎหมาย สิทธิ หน้าที่ รวมถึงหนี้สินทั้งหมดที่เกิดขึ้นจากการประกอบธุรกิจ จะผูกพันอยู่กับตัวบุคคลของผู้เป็นเจ้าของแต่เพียงผู้เดียว
จัดตั้งง่ายที่สุด ไม่มีขั้นตอนซับซ้อน ไม่ต้องใช้นักบัญชี ไม่ต้องส่งงบการเงินประจำปี มีความเป็นอิสระในการตัดสินใจสูงสุด เงินรายได้ทั้งหมดเป็นของเจ้าของโดยตรง สามารถถอนไปใช้ส่วนตัวเมื่อใดก็ได้โดยไม่มีข้อจำกัดทางบัญชี
หมายความว่า หากธุรกิจประสบปัญหาขาดทุนจนเกิดหนี้สินล้นพ้นตัว ถูกฟ้องร้องเรียกค่าเสียหายจากลูกค้า หรือค้างชำระภาษีกรมสรรพากร เจ้าหนี้มีสิทธิ์ตามกฎหมายที่จะยึดทรัพย์สินส่วนตัวทั้งหมดของคุณ ไม่ว่าจะเป็นบ้าน รถยนต์ เงินเก็บในบัญชีธนาคาร หรือที่ดินที่เป็นมรดก เพื่อนำมาขายทอดตลาดชำระหนี้จนกว่าจะครบถ้วน
1.2 ธุรกิจในนามนิติบุคคล / บริษัทจำกัด (Corporation / Limited Company)
การจดทะเบียนบริษัทจำกัด คือการให้กำเนิด "บุคคลสมมติตามกฎหมาย" แยกออกจากตัวเจ้าของหรือผู้ถือหุ้นโดยสิ้นเชิง บริษัทมีสิทธิ์ในการครอบครองทรัพย์สิน มีหน้าที่ชำระภาษี และสามารถถูกฟ้องร้องหรือฟ้องร้องผู้อื่นได้ในนามของบริษัทเอง
นี่คือหัวใจสำคัญของการทำธุรกิจสากล ผู้ถือหุ้นทุกคนจะรับผิดชอบต่อหนี้สินที่เกิดขึ้นในบริษัท ไม่เกินจำนวนเงินที่ตนเองยังส่งใช้ไม่ครบในหุ้นที่ถืออยู่เท่านั้น หากบริษัทดำเนินงานล้มละลายหรือมีหนี้สินผูกพันร้อยล้าน เจ้าหนี้สามารถฟ้องยึดได้เฉพาะทรัพย์สินที่เป็นของบริษัทเท่านั้น ไม่สามารถลามมายึดบ้าน รถยนต์ หรือสินทรัพย์ส่วนตัวของผู้ถือหุ้นได้ (เว้นแต่กรรมการไปเซ็นค้ำประกันส่วนบุคคลไว้กับธนาคาร)
มีขั้นตอนการจัดตั้งที่ต้องใช้เวลา มีค่าธรรมเนียม และที่สำคัญคือ เงินทุกบาทที่ไหลเข้าบริษัทถือเป็นทรัพย์สินของบริษัท กรรมการหรือผู้ถือหุ้นไม่สามารถหยิบเงินสดจากลิ้นชักไปใช้ส่วนตัวตามใจชอบได้ การนำเงินออกจากบริษัทจะต้องทำผ่านกลไกที่ถูกต้อง เช่น เงินเดือน โบนัส หรือเงินปันผล ซึ่งระบบบัญชีต้องบันทึกไว้อย่างรัดกุม
บทที่ 2: สมรภูมิภาษี — เปรียบเทียบอัตราและวิธีการจัดเก็บ
จุดตัดที่ทำให้ผู้ประกอบการหันมาจดบริษัทมากที่สุดคือ "อัตราภาษี" กรมสรรพากรใช้เกณฑ์ในการจัดเก็บและคำนวณภาษีของบุคคลธรรมดาและนิติบุคคลด้วยกลไกและอัตราที่แตกต่างกันอย่างสิ้นเชิง
2.1 โครงสร้างภาษีเงินได้บุคคลธรรมดา (Personal Income Tax)
บุคคลธรรมดาคำนวณภาษีจาก "เงินได้สุทธิ" (Net Income) โดยใช้สูตร:
จากนั้นนำเงินได้สุทธิไปคำนวณภาษีแบบ "อัตราก้าวหน้าขั้นบันได" (Progressive Tax Rate) ซึ่งแบ่งออกเป็น 8 ขั้น ตั้งแต่ 0% ไปจนถึงสูงสุดที่ 35%
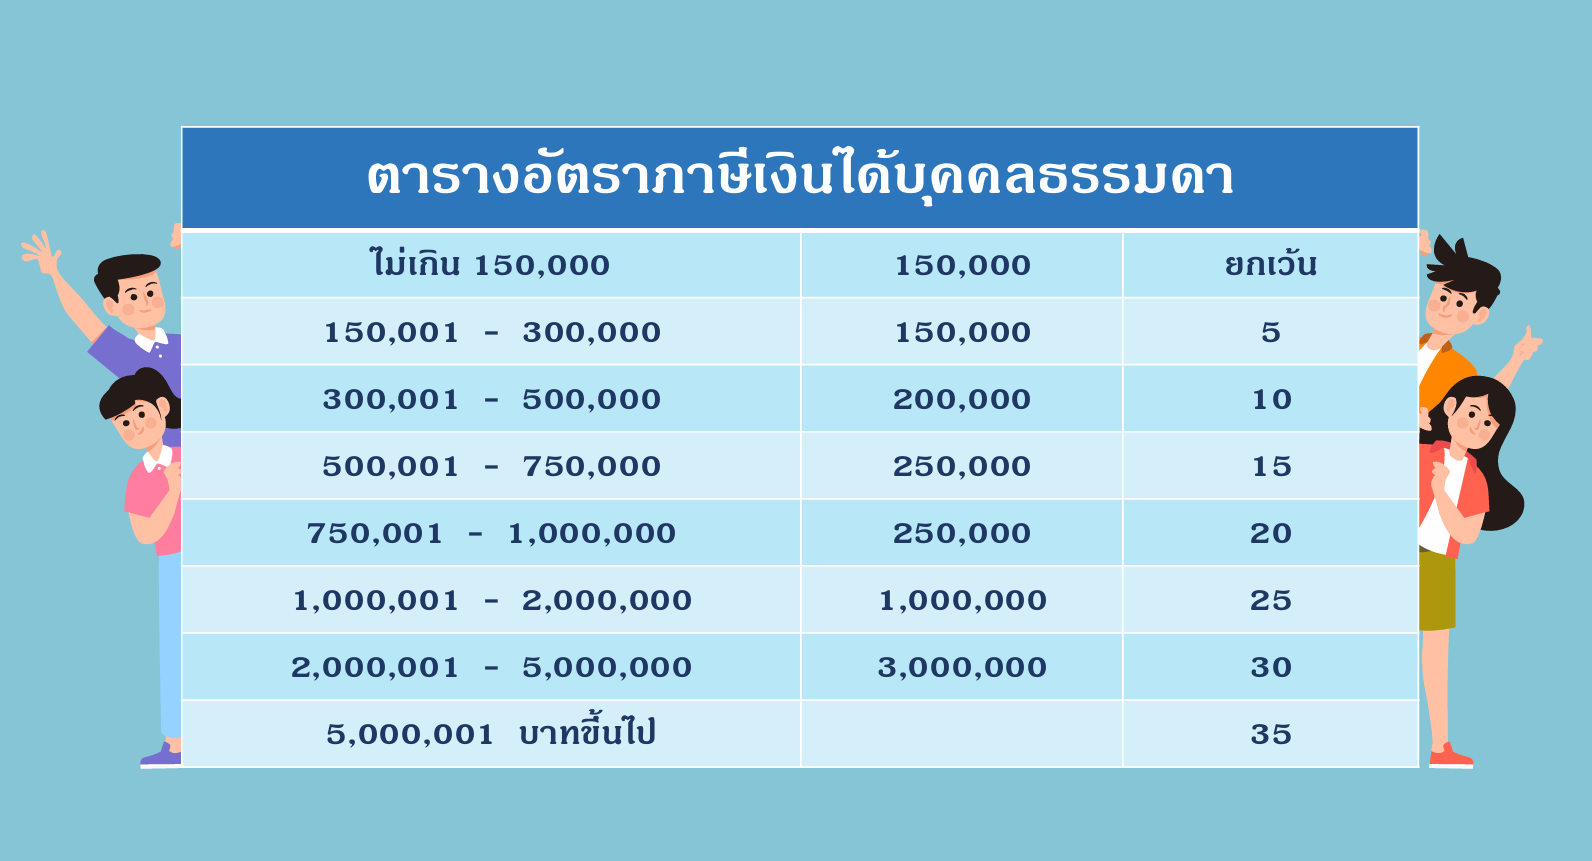
หากคุณดำเนินธุรกิจในนามบุคคลธรรมดา และมีเงินได้สุทธิขยับขึ้นไปเกิน 750,000 บาท ต่อปี คุณจะต้องเสียภาษีในฐาน 20% และหากเงินได้สุทธิเกิน 1 ล้านบาท อัตราภาษีจะพุ่งเป็น 25% ทันที ซึ่งถือว่าเป็นภาระที่หนักหน่วงมากสำหรับการทำธุรกิจที่มีการแข่งขันสูงในปัจจุบัน
2.2 โครงสร้างภาษีเงินได้นิติบุคคล (Corporate Income Tax) สำหรับ SME
ในทางกลับกัน นิติบุคคลคำนวณภาษีจาก "กำไรสุทธิทางภาษี" (Net Taxable Profit) โดยใช้สูตร:
รัฐบาลไทยมีนโยบายสนับสนุนผู้ประกอบการรายย่อย (SME) โดยกำหนดเงื่อนไขว่า หากบริษัทมีทุนจดทะเบียนชำระแล้วไม่เกิน 5 ล้านบาท และมีรายได้รวมทั้งปีไม่เกิน 30 ล้านบาท จะได้รับสิทธิประโยชน์คิดภาษีแบบขั้นบันไดพิเศษ
| ช่วงกำไรสุทธิ (บาท) | อัตราภาษีนิติบุคคลสำหรับ SME (%) |
|---|---|
| 0 — 300,000 | ได้รับการยกเว้นภาษี (0%) |
| 300,001 — 3,000,000 | 15% (อัตราผ่อนปรน) |
| สูงกว่า 3,000,000 ขึ้นไป | 20% (อัตราปกติ) |
บริษัทจำกัดที่มีกำไรสูงถึง 3 ล้านบาท จะเสียภาษีสูงสุดเฉลี่ยไม่เกิน 15% ของกำไรสุทธิ ในขณะที่บุคคลธรรมดาหากมีเงินได้สุทธิแตะระดับ 3 ล้านบาท จะต้องติดเพดานภาษีสูงถึง 30% ชัดเจนว่าในมิติของเพดานอัตราภาษี ฝั่งนิติบุคคลได้เปรียบอย่างเห็นได้ชัดเมื่อธุรกิจเริ่มมีสเกลที่ใหญ่ขึ้น
บทที่ 3: สิทธิประโยชน์และการหักค่าใช้จ่าย — จุดเป็นจุดตายทางบัญชี
ผู้ประกอบการหลายคนมองพลาดไปตรงที่คิดเพียงแค่เรื่อง "อัตราภาษี" แต่ลืมมองกลไกการ "หักค่าใช้จ่าย" ซึ่งเป็นตัวกำหนดว่า "ฐานภาษี" ที่จะถูกนำไปคูณเปอร์เซ็นต์ภาษีนั้นจะเหลือมากหรือน้อย
3.1 การหักค่าใช้จ่ายของบุคคลธรรมดา: สิทธิเลือกที่ถูกจำกัด
กรมสรรพากรกำหนดให้บุคคลธรรมดาที่ทำธุรกิจ (ตามมาตรา 40(8) แห่งประมวลรัษฎากร เช่น ขายของออนไลน์, ร้านอาหาร, รับเหมา) สามารถเลือกหักค่าใช้จ่ายได้ 2 วิธี
หักค่าใช้จ่ายแบบเหมา
- ✓ ยื่นสะดวก ไม่ต้องใช้เอกสาร
- ✓ ไม่ต้องเก็บใบเสร็จ
- ✗ ต้นทุนจริง 80% → หักได้แค่ 60%
- ✗ ถูกประเมินกำไรเกินจริง
หักค่าใช้จ่ายตามจริง
- ✓ หักได้ตามต้นทุนจริง
- ✓ ประหยัดหากต้นทุนสูง
- ✗ ต้องมีใบเสร็จทุกใบ
- ✗ ต้องมีระบบบัญชีรองรับ
3.2 การหักค่าใช้จ่ายของนิติบุคคล: พลังแห่งการลงบัญชีตามจริง
สำหรับบริษัทจำกัด สรรพากรบังคับให้ต้องหักค่าใช้จ่าย "ตามความจำเป็นและสมควรตามจริง" เท่านั้น ไม่มีการหักเหมา แต่ความได้เปรียบคือ ค่าใช้จ่ายเกือบทุกชนิดที่เกี่ยวข้องกับการดำเนินธุรกิจ สามารถนำมาหักเป็นค่าใช้จ่ายเพื่อลดภาษีได้ทั้งหมด
บทที่ 4: การวิเคราะห์จุดคุ้มทุน (Breakeven Point) เมื่อไหร่ควรจดบริษัท?
คำถามคลาสสิก: "รายได้กี่บาท ถึงเวลาต้องจดบริษัท?" ในฐานะนักบัญชี เราต้องใช้ตัวเลขเชิงปริมาณในการชี้วัด โดยมีเกณฑ์พิจารณา 3 ระดับความสำคัญ
ไม่ว่าคุณจะเป็นบุคคลธรรมดาหรือนิติบุคคล หากมีรายรับจากการขายสินค้าหรือให้บริการ (ที่ไม่ได้รับยกเว้น VAT) เกินกว่า 1.8 ล้านบาทต่อปี กฎหมายบังคับให้ต้องยื่นจดทะเบียนภาษีมูลค่าเพิ่ม (VAT 7%) ภายใน 30 วัน นับแต่วันที่รายได้เกิน หากฝ่าฝืนจะมีโทษปรับรุนแรงและต้องเสียภาษีย้อนหลังพร้อมเบี้ยปรับ 2 เท่า
เมื่อต้องเข้าสู่ระบบ VAT แล้ว การดำเนินธุรกิจในนาม "บริษัทจำกัด" จะมีความได้เปรียบเหนือบุคคลธรรมดาอย่างมหาศาล เพราะบริษัทสามารถนำ "ภาษีซื้อ" (VAT ที่เราจ่ายตอนซื้อของมา) มาหักลบกับ "ภาษีขาย" (VAT ที่เราเก็บจากลูกค้า) ได้อย่างเป็นระบบ
หากพิจารณาเฉพาะมิติของอัตราภาษี เมื่อใดก็ตามที่ธุรกิจของคุณมี "กำไรสุทธิ" (รายได้หักค่าใช้จ่ายแล้ว) เกินกว่า 750,000 บาท ฐานภาษีบุคคลธรรมดาจะดีดขึ้นไปอยู่ที่ 20% ซึ่งสูงกว่าอัตราภาษีนิติบุคคล SME ที่เก็บเพียง 15% ทันที
ดังนั้น หากคาดการณ์ว่าธุรกิจมีกำไรสุทธิเสถียรเกินกว่าปีละ 750,000 บาท การจดทะเบียนบริษัทจะช่วยสร้างแต้มต่อและประหยัดส่วนต่างภาษีได้อย่างชัดเจนในระยะยาว
บทที่ 5: ตีแผ่ต้นทุนแฝงและภาระหน้าที่ของการเป็น 'บริษัทจำกัด'
เหรียญมีสองด้านเสมอ แม้ว่าการจดบริษัทจะช่วยประหยัดภาษีและจำกัดความรับผิดชอบทางกฎหมาย แต่สิ่งที่ผู้ประกอบการต้องแลกมาคือ "ต้นทุนแฝง" และ "ความซับซ้อนในการบริหารงาน" ที่เพิ่มขึ้นหลายเท่าตัว
5.1 ค่าใช้จ่ายในการจัดตั้งและรักษาสภาพนิติบุคคล
🏗️ ต้นทุนจัดตั้ง
- ค่าธรรมเนียมจดทะเบียนบริษัท
- ค่าดวงตราไปรษณียากร
- ค่าบริการสำนักงานบัญชี/ทนายความ
📊 ค่าบริการรายเดือน
- ค่าบริการผู้ทำบัญชี (กฎหมายบังคับ)
- ค่าสอบบัญชี (CPA) ปีละ 8K+
- จัดทำงบการเงินส่งทุกปี
5.2 ภาระหน้าที่และความรับผิดชอบที่หลีกเลี่ยงไม่ได้
แม้ปีนั้นบริษัทจะไม่ได้เปิดดำเนินกิจการเลย หรือไม่มีรายรับแม้แต่บาทเดียว (บริษัทร้างชั่วคราว) ก็ยังมีหน้าที่ต้องส่งงบการเงินที่เรียกว่า "งบเปล่า" และต้องจ่ายค่าผู้สอบบัญชีอยู่ดี หากไม่ส่ง กรรมการบริษัทจะโดนหมายเรียกจากตำรวจและโดนค่าปรับส่วนตัวรายบุคคล
เมื่อบริษัทจ่ายเงินค่าบริการ ค่าเช่า ค่าวางระบบ ให้แก่บุคคลอื่น บริษัทมีหน้าที่ตามกฎหมายที่ต้องหักเงินภาษีไว้ ณ ที่จ่าย นำส่งกรมสรรพากร ทุกๆ วันที่ 7 ของเดือนถัดไป ทำให้เกิดความยุ่งยากในกระบวนการจัดทำเอกสารอย่างมาก
บทที่ 6: กรณีศึกษาเปรียบเทียบเชิงตัวเลข (Case Study)
เพื่อให้เห็นภาพชัดเจน เรามาลองคำนวณเปรียบเทียบสถานการณ์จริงของ "คุณสมชาย" ผู้ประกอบธุรกิจขายสินค้าออนไลน์ มีรายรับรวม (ยอดขาย) 3,000,000 บาทต่อปี และมีต้นทุนค่าสินค้าและค่าดำเนินการจริงอยู่ที่ 1,800,000 บาทต่อปี (คิดเป็นต้นทุนจริง 60% ของรายรับ)
หักค่าใช้จ่ายแบบเหมา 60%
หักค่าใช้จ่ายตามจริง
จากตัวอย่างข้างต้น จะเห็นได้ว่าการจดบริษัทช่วยให้เสียภาษีรวมลดลงจาก 150,000 บาท เหลือเพียง 81,000 บาท ช่วยประหยัดเงินไปได้ถึง 69,000 บาทต่อปี แม้ว่าจะหักลบค่าทำบัญชีและสอบบัญชีรายปีออกไปประมาณ 30,000 บาท คุณสมชายก็ยังคงเหลือเงินประหยัดสุทธิเข้ากระเป๋าและเพิ่มกระแสเงินสดให้ธุรกิจได้อย่างคุ้มค่า
บทที่ 7: ตารางสรุปแนวทางการเลือกและกลยุทธ์การตัดสินใจ
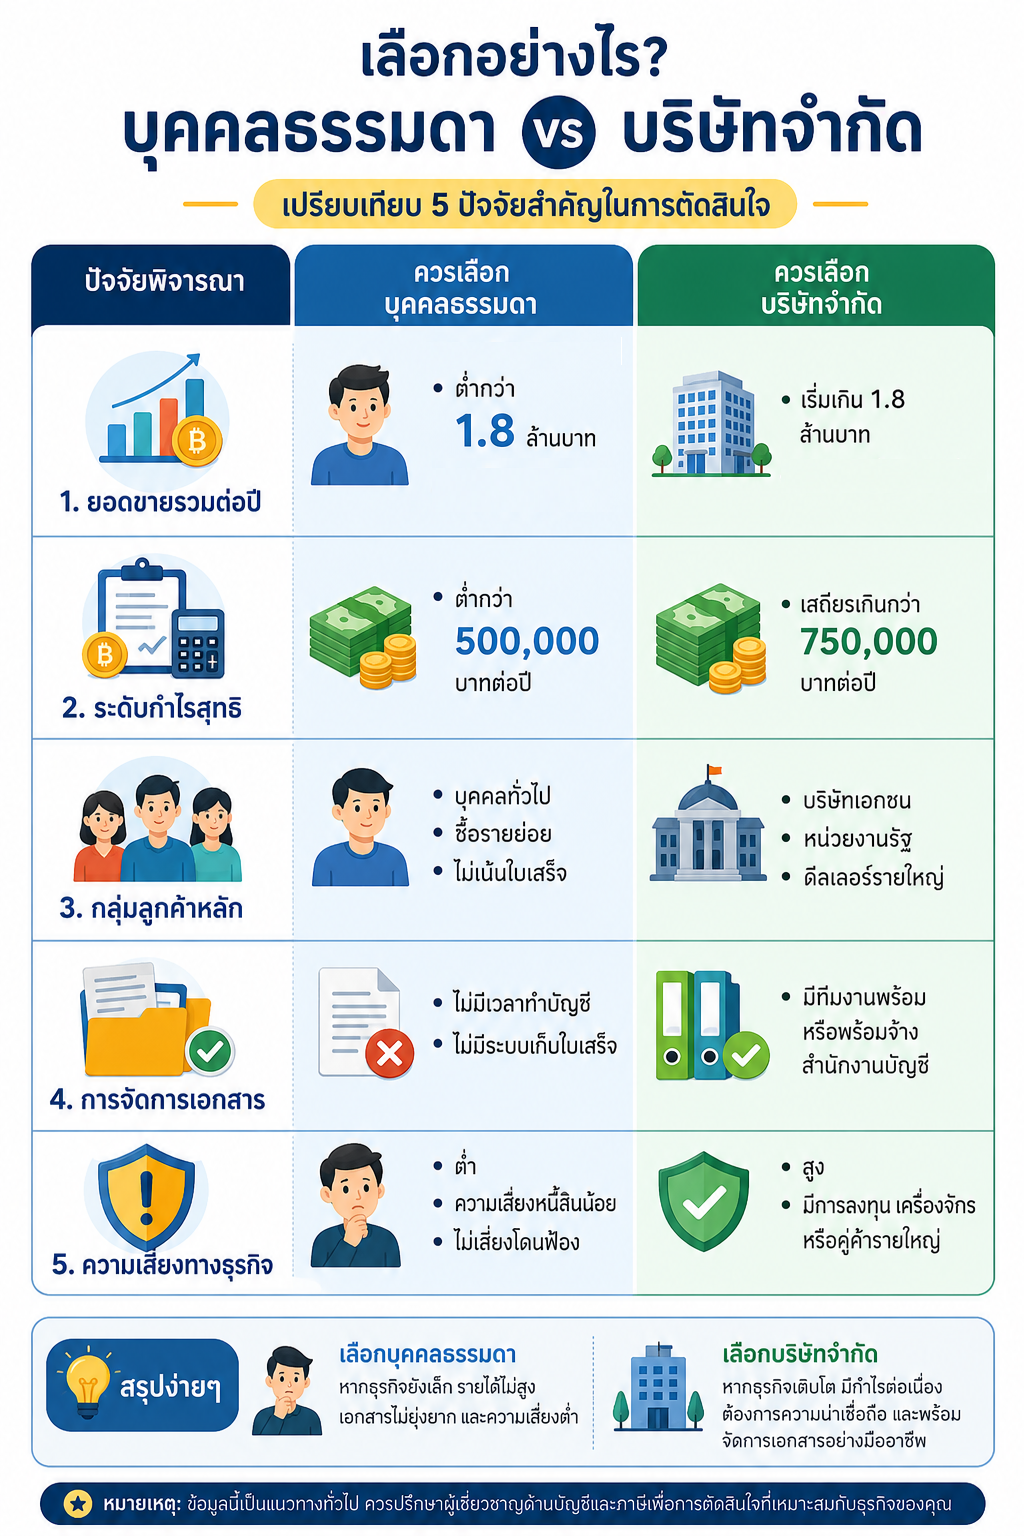
เพื่อเป็นทางเลือกในการตัดสินใจขั้นสุดท้าย สำนักบัญชีของเราขอสรุปเช็คลิสต์ในการเลือกรูปแบบธุรกิจให้เหมาะสมกับบริบทของคุณดังนี้:
| ปัจจัยพิจารณา | ควรเลือก บุคคลธรรมดา | ควรเลือก จดบริษัทจำกัด |
|---|---|---|
| 1. ยอดขายต่อปี | ต่ำกว่า 1–1.8 ล้านบาท | เกิน 1.8 ล้านบาทขึ้นไป |
| 2. ระดับกำไรสุทธิ | ต่ำกว่า 500,000 บาท/ปี | เสถียรเกิน 750,000 บาท/ปี |
| 3. กลุ่มลูกค้าหลัก | บุคคลทั่วไป, ซื้อรายย่อย | บริษัท, หน่วยงานรัฐ, ดีลเลอร์รายใหญ่ |
| 4. การจัดการเอกสาร | ไม่มีเวลาทำบัญชี | มีทีมงาน หรือพร้อมจ้างสำนักงานบัญชี |
| 5. ความเสี่ยงทางธุรกิจ | ต่ำ, ไม่เสี่ยงโดนฟ้อง | สูง, มีเครื่องจักร, คู่ค้ารายใหญ่ |
📝 บทสรุปส่งท้าย
การเลือกระหว่าง "บุคคลธรรมดา" หรือ "จดบริษัท" ไม่มีคำตอบที่ผิดหรือถูกอย่างเบ็ดเสร็จ มีเพียงคำตอบที่ "เหมาะสมที่สุด ณ ช่วงเวลาของธุรกิจ" เท่านั้น
หากธุรกิจของคุณยังอยู่ในช่วงเริ่มต้น รายได้ยังไม่มั่นคง การเป็นบุคคลธรรมดา จะช่วยให้คุณมีความยืดหยุ่นสูงและไม่มีต้นทุนค่าใช้จ่ายส่วนกลางคอยฉุดรั้ง
แต่เมื่อใดที่วงล้อธุรกิจเริ่มหมุนไปข้างหน้า รายได้ขยายตัว และการเปลี่ยนผ่านเข้าสู่นิติบุคคลไม่ได้เป็นเพียงแค่เรื่องของการ "ประหยัดภาษี" เท่านั้น แต่คือการ "วางรากฐานความยั่งยืนและความเป็นมืออาชีพ" เพื่อให้ธุรกิจเติบโตเป็นองค์กรขนาดใหญ่ได้อย่างมั่นคง
เครื่องคำนวณเปรียบเทียบภาษี
บุคคลธรรมดา vs บริษัทจำกัด
ป้อนข้อมูลรายได้และต้นทุนเพื่อดูว่ารูปแบบใดช่วยประหยัดภาษีมากกว่า (การประมาณการเบื้องต้น)
เปรียบเทียบภาษีทันที
⚠️ เป็นการประมาณการเบื้องต้น ไม่รวมค่าทำบัญชี/สอบบัญชี ควรปรึกษาผู้เชี่ยวชาญก่อนตัดสินใจ